フリーランスはクレジットカードを作れない?審査・選び方・経費管理を解説
「フリーランスでもクレジットカードは作れる?」
「会社員から独立したら、クレカの審査に通りにくくなる?」
「フリーランス向けのクレカはどう選べばいい?」
フリーランスとして働き始めると、クレジットカードについてこのような疑問を持つ方も多いでしょう。結論からいうと、フリーランスでもクレジットカードを作ることは可能です。
特に事業用のクレジットカードを用意しておけば、プライベートの支出と事業の支出を分けやすくなり、経費管理や確定申告の負担軽減にもつながります。
一方で、クレジットカード会社によって申込条件や審査基準は異なるため、「フリーランスだから審査に落ちる」「開業届を出せば必ず審査に通る」といった単純なものではありません。
この記事では、フリーランスがクレジットカードを作る際に知っておきたい審査のポイントや、事業用カードの選び方、経費処理の注意点まで詳しく解説します。
Relanceは、エンジニア目線でスキルや経験にマッチした高単価案件をご紹介しております。
メルマガで案件の最新情報を配信しているので、ぜひ登録してください!
⇒Relanceの案件速報を受け取る【無料】
フリーランスでもクレジットカードは作れる
フリーランスでも、クレジットカードを申し込むことはできます。個人事業主向けのビジネスカードには、個人事業主やフリーランスを申込対象としているカードもあります。また、屋号を持っていない場合でも申し込めるカードがあります。
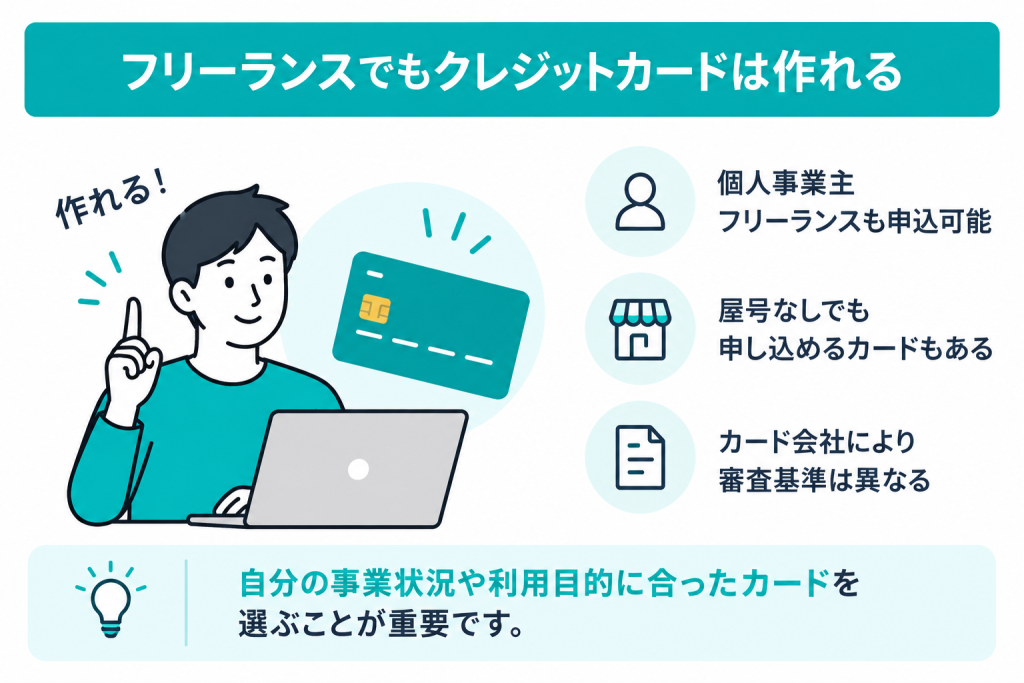
そのため、「フリーランスになったらクレジットカードを作れない」というわけではありません。ただし、クレジットカードの審査基準はカード会社によって異なり、具体的な審査基準が公開されているとは限りません。
そのため、フリーランスの場合は「会社員よりも審査が厳しい」と一概に決めつけるのではなく、自分の事業状況や利用目的に合ったカードを選ぶことが重要です。
出典:三井住友カード|フリーランスでもクレジットカードは作れる?選び方や審査のポイント、おすすめのカードを紹介
フリーランスが使えるクレジットカードは大きく2種類
フリーランスが事業に利用するクレジットカードには、大きく分けて「個人向けクレジットカード」と「事業用・ビジネスカード」があります。
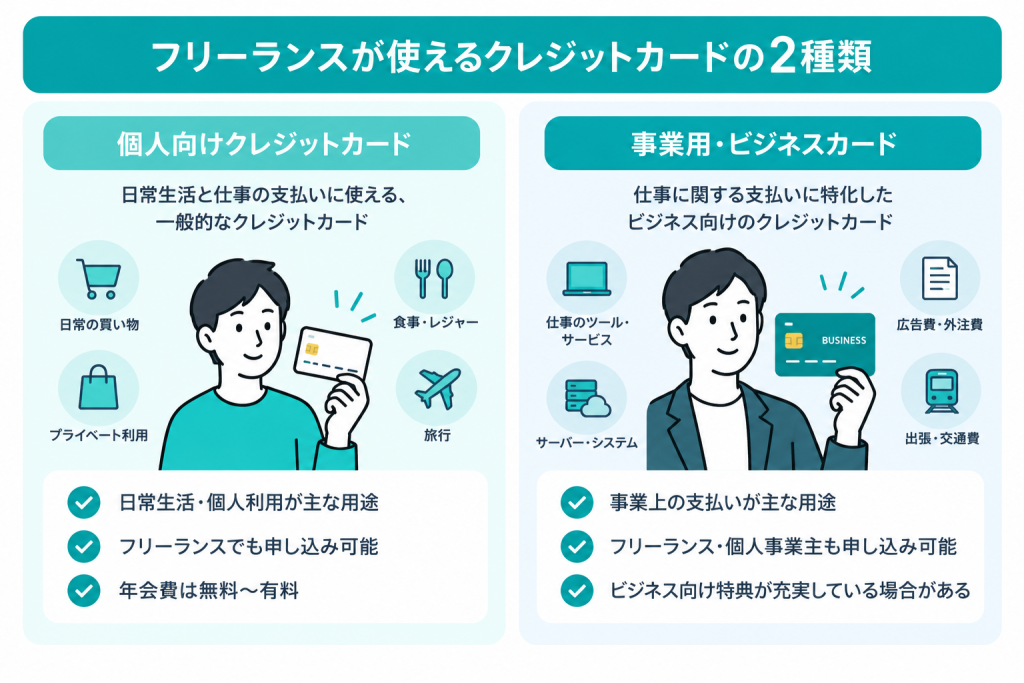
| 個人向けクレジットカード | 事業用・ビジネスカード | |
| 主な用途 | 日常生活・個人利用 | 事業上の支払い |
| フリーランスの利用 | 可能 | 可能 |
| 経費管理 | 事業利用分を分けて管理 | 事業支出をまとめやすい |
| 会計ソフト連携 | カードによる | 対応カードが多い |
| ビジネス向け特典 | 少なめ | 充実している場合がある |
| 年会費 | 無料〜有料 | 無料〜有料 |
フリーランスだから必ずビジネスカードを使わなければならないわけではありません。
ただし、仕事用の支払いが増えてきた場合は、プライベート用と事業用でカードを分けることで、経費管理がしやすくなるというメリットがあります。
出典:JCB「フリーランスはクレジットカードを作れる?メリット・デメリットや選び方を解説」
フリーランスが事業用クレジットカードを使うメリット
事業用クレジットカードを用意することで、フリーランスにはさまざまなメリットがあります。
経費をまとめて管理しやすい
仕事で使うサービスやツール、通信費、交通費などを事業用カードにまとめると、事業に関する支出を確認しやすくなります。カードの利用明細を確認することで、「いつ・どこで・いくら使ったのか」を振り返りやすくなる点もメリットです。
さらに、会計ソフトとクレジットカードを連携できる場合は、利用明細を会計ソフトへ取り込んで記帳作業を効率化できます。ただし、クレジットカードの利用明細だけを保存しておけば、すべての経費処理が完了するわけではありません。
必要経費として計上できるのは、業務上必要な支出です。また、取引内容を確認できる領収書などの証憑を適切に保存することも重要です。
プライベートの支出と分けやすい
フリーランスでは、事業とプライベートのお金が同じ口座やカードから出ていると、確定申告の際に事業利用分を確認する作業が増えます。事業用カードを用意しておけば、仕事に関する支払いをまとめられるため、経理処理をシンプルにしやすくなります。
特に、毎月利用するSaaSやクラウドサービス、サーバー代、広告費などが多いエンジニアにとっては、カードを分けるメリットを感じやすいでしょう。
支払日をまとめて資金管理しやすい
クレジットカードでは、利用時ではなく後日にまとめて口座から引き落とされます。そのため、現金払いと比べて支払いタイミングを管理しやすくなる場合があります。
ただし、クレジットカードは「現金がなくても使える」という意味での資金調達手段ではありません。引き落とし日に支払える資金を確保しておくことが重要です。
ポイントや付帯サービスを活用できる
カードによっては、利用額に応じてポイントが付与されたり、旅行保険、空港ラウンジ、ビジネス向けサービスなどが付帯したりします。フリーランスの場合、仕事上の支払いでカードを利用する機会が多ければ、ポイント還元などを活用できる可能性があります。
ただし、還元率だけで判断するのではなく、年会費やポイントの使いやすさ、付帯サービスなども含めて比較しましょう。
フリーランス向けクレカの選び方
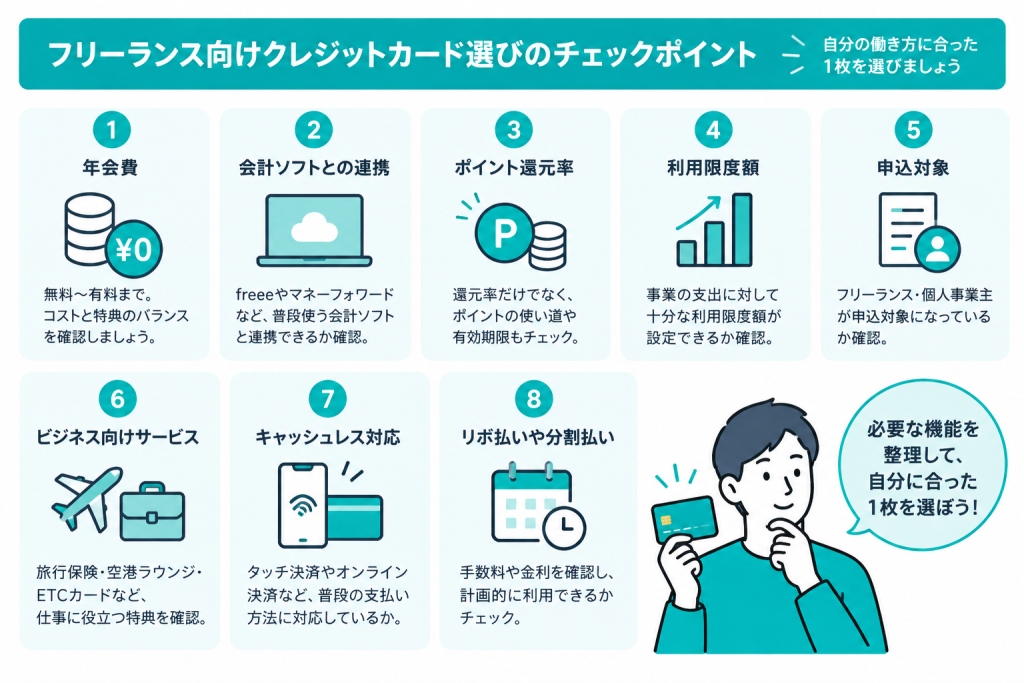
「フリーランス クレカ」で検索すると、多くのカードが紹介されています。しかし、重要なのは「人気ランキング」だけでカードを決めることではありません。自分の仕事のスタイルに合わせて、次のポイントを確認しましょう。
年会費で選ぶ
まず確認したいのが年会費です。事業用カードには、年会費無料のカードから数万円以上するカードまであります。フリーランスとして独立したばかりでカード利用額がまだ少ない場合は、無料または低コストのカードから検討する方法もあります。
一方で、出張が多い、ポイントを積極的に利用したい、ビジネス向けの特典を使いたいなど、年会費以上のメリットを得られるのであれば有料カードも選択肢になります。
会計ソフトとの連携で選ぶ
経費管理を効率化したいフリーランスは、会計ソフトとの連携可否も確認しましょう。カードの利用明細を会計ソフトに取り込めれば、手入力の作業を減らせる可能性があります。
普段からfreee会計やマネーフォワードなどを利用している場合は、現在利用している会計ソフトとの連携に対応しているか確認するとよいでしょう。
出典:freee「個人事業主におすすめの事業用クレジットカードは?選び方・メリット・審査対策を解説」
ポイント還元率で選ぶ
仕事で毎月一定額をカード決済する場合、ポイント還元率も選択基準になります。ただし、「還元率が高い=必ずお得」とは限りません。ポイントの利用先や有効期限、対象となる支払い、年会費などを含めて確認しましょう。
利用限度額で選ぶ
フリーランスの場合、クラウドサービスや広告費、機材購入、出張費などでまとまった金額を決済することがあります。
そのため、普段の事業支出に対して十分な利用限度額が設定できるかも確認しておきましょう。ただし、利用限度額はカード会社の審査によって決まるため、希望した金額が必ず設定されるとは限りません。
ビジネス向けサービスで選ぶ
カードによっては、旅行保険や空港ラウンジ、ETCカード、会計サービスとの連携など、ビジネスに役立つ機能が付いています。たとえば出張が多いエンジニアなら旅行関連サービス、オンラインサービスの利用が多いエンジニアなら会計ソフト連携など、自分が実際に使う機能を優先することが大切です。に通りやすくなる場合が多いです。
フリーランスのクレカ審査で確認されるポイント
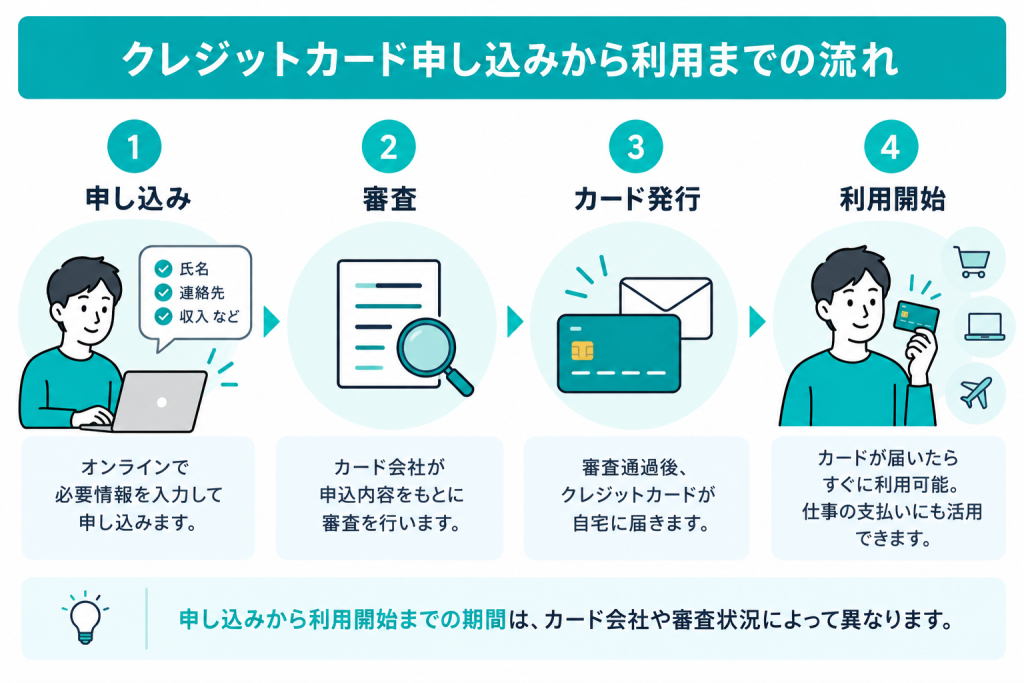
「フリーランスはクレカの審査に通りにくい」と言われることがありますが、カード会社は具体的な審査基準をすべて公開しているわけではありません。
そのため、「年収○万円なら通る」「開業○年なら通る」といった明確な基準を断定することはできません。一般的には、申込者本人の信用情報や属性、事業の状況など、複数の情報をもとに審査されると考えられます。
過去の支払いを滞納していないか
クレジットカードやローンなどの支払い状況は、審査に関係する重要な要素の一つです。過去に支払いの遅延などがある場合は、申し込み前に自身の信用情報を確認しておく方法もあります。
「フリーランスだから審査に落ちる」のではなく、個人としての信用情報も含めて審査されることを理解しておきましょう。
申込内容を正確に記入する
カードを申し込む際は、職業、年収、事業内容などの申込情報を正確に記入しましょう。入力内容に誤りがあると、確認に時間がかかったり、審査に影響したりする可能性があります。
必要以上のカードを一度に申し込まない
クレジットカードの申し込み情報は信用情報機関に一定期間登録されます。そのため、審査に不安があるからといって、短期間に多数のカードへ申し込むことは避けたほうがよいでしょう。
「一度落ちたらすぐに別のカードへ何枚も申し込む」という方法ではなく、自分の利用目的に合ったカードを選んで申し込むことが重要です。
開業届を出すとクレカ審査に通りやすくなる?
フリーランス向けクレカの記事では、「開業届を提出すると信用力が上がり、審査に通りやすくなる」という説明を見かけることがあります。
しかし、開業届を提出したからといってクレジットカードの審査に通ることが保証されるわけではありません。開業届は税務上の手続きであり、クレジットカードの審査基準そのものではありません。一方、個人事業主として事業を行ううえでは、開業届や青色申告などの税務上の手続きを適切に行うことは重要です。
クレジットカードのためだけに開業届を提出するのではなく、事業を適切に運営するための手続きとして考えましょう。
【参考:フリーランスは開業届を提出する義務がある?そのメリットやタイミングについてもご紹介】
フリーランスが独立前にクレカを作っておくべき?
「会社員からフリーランスになる予定だけど、クレジットカードは独立前に作ったほうがいい?」
この疑問を持つ人も少なくありません。独立前に必ずカードを作らなければならないわけではありません。ただし、会社員からフリーランスへ働き方を変える予定があり、現在使っているカードとは別に事業用カードを準備したいのであれば、独立前から候補を調べておくと安心です。
独立後に必要になってから慌てて申し込むのではなく、
・ 事業用カードが必要か
・ 年会費はいくらか
・ 会計ソフトと連携できるか
・ 必要な利用限度額はいくらか
・ ポイントや付帯サービスを利用するか
といった点をあらかじめ整理しておきましょう。
フリーランスのクレカは経費にできる?
クレジットカードそのものを購入するわけではないため、「カード代が経費になる」というより、カードで支払った事業上必要な費用を経費として処理すると考えるのが基本です。
また、カードの年会費については、事業との関係性が認められるものであれば必要経費として扱える場合があります。
一方で、プライベートな支出は必要経費にはできません。
たとえば、仕事用のパソコンをカードで購入した場合と、休日の旅行代金を同じカードで支払った場合では扱いが異なります。
そのため、事業用カードを用意して支出を分けておくと、経理処理を行う際にも管理しやすくなります。
個人カードで経費を支払っても問題ない?
事業用カードを持っていない場合、個人用のクレジットカードで事業上必要な支払いをするケースもあります。
重要なのは、カードの種類ではなく、その支出が事業に必要なものかどうかを適切に区分し、帳簿や証憑を管理することです。
ただし、個人用カードと事業用カードを混在させると、確定申告の際に事業利用分を確認する手間が増えます。事業の支出が増えてきたら、専用のカードを用意することも検討しましょう。
クレジットカードの明細だけで確定申告できる?
クレジットカードの利用明細は経費管理に役立ちますが、明細だけで十分とは限りません。
必要経費として処理するためには、取引の内容や金額などを適切に記録し、必要な帳簿や証憑を保存する必要があります。特にオンラインサービスなどを利用している場合は、請求書や領収書、利用明細などを整理しておくと、後から内容を確認しやすくなります。
国税庁は、個人で事業を行う人に対して帳簿や書類の記帳・保存について案内しています。
出典:国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」
フリーランスがクレジットカードを作るときの注意点
クレジットカードは便利ですが、事業用として使う場合はいくつか注意点があります。
年会費だけでカードを決めない
年会費無料は魅力的ですが、ポイントや保険、空港ラウンジ、会計ソフト連携など、必要なサービスが利用できない場合があります。
「無料だから」という理由だけで選ばず、自分の仕事で使う機能を確認しましょう。
リボ払い・分割払いは計画的に利用する
クレジットカードのリボ払いや分割払いには手数料が発生する場合があります。
「支払いを先延ばしできるから」という理由だけで利用すると、想定以上のコストが発生する可能性があります。
事業資金の管理を目的にカードを利用する場合も、毎月の支払い能力を確認して利用しましょう。
ポイントの扱いを確認する
事業用カードで貯めたポイントをプライベートで利用する場合など、ポイントの税務上の扱いが気になるケースもあります。
ポイントの取得・利用については、カードの利用方法やポイントの性質などによって扱いが異なる場合があるため、金額が大きい場合や判断に迷う場合は税理士などの専門家に確認すると安心です。
カード情報の管理にも注意する
オンラインサービスの支払いをカードにまとめると便利な一方、カード情報が漏えいすると複数のサービスで不正利用されるリスクがあります。利用通知や利用明細を定期的に確認し、不要なサービスの登録を整理することも重要です。
フリーランスがクレカを選ぶときのチェックリスト
最後に、カードを申し込む前に確認しておきたいポイントをまとめます。
・ 個人用と事業用を分ける必要があるか
・ フリーランス・個人事業主が申込対象になっている
・ 年会費はいくらか
・ 会計ソフトと連携できるか
・ ポイント還元率や利用先は自分に合っているか
・ 利用限度額は十分か
・ ETCカードが必要か
・ 出張や旅行向けの保険が必要か
・ キャッシュレス決済やオンライン決済で使いやすいか
・ リボ払い・分割払いなどの手数料はいくらか
・ 最新の申込条件・特典を公式サイトで確認したか
このチェック項目を使えば、「人気だから」という理由だけではなく、自分の事業スタイルに合ったフリーランス向けクレカを選びやすくなります。
フリーランスのクレカに関するよくある質問
フリーランスでもクレジットカードは作れますか?
はい。フリーランスでもクレジットカードを作ることは可能です。個人事業主やフリーランスを対象としたビジネスカードもあります。
ただし、審査基準はカード会社によって異なるため、申し込めば必ず発行されるわけではありません。
フリーランスは法人カードを作れますか?
個人事業主やフリーランスを申込対象としているビジネスカードであれば、作成できます。
ただし、「法人カード」という名称でも法人のみが対象のカードがあるため、申込条件を確認しましょう。
屋号がなくても事業用クレカは作れますか?
屋号がない個人事業主でも申し込めるカードがあります。カードによって必要な情報や申込条件が異なるため、申し込み前に確認してください。
出典:JCB「屋号なしの個人事業主もクレジットカードを発行できる!カードの種類・審査も解説」
フリーランスになったらクレカの審査に落ちますか?
フリーランスだから必ず審査に落ちるわけではありません。
審査基準はカード会社によって異なり、申込者の信用情報や属性、事業状況などを含めて総合的に判断されると考えられます。「フリーランスだから作れない」と考えるのではなく、自分が申込条件を満たしているカードを選ぶことが大切です。
クレカの審査に落ちたらどうすればいいですか?
まずは、なぜ審査に落ちたのかを確認しましょう。カード会社が個別の審査理由を開示するとは限りません。
そのため、短期間に複数のカードへ申し込むのではなく、申込情報や信用情報、現在の借入状況などを確認し、必要に応じて期間を空けてから別のカードを検討するとよいでしょう。
まとめ|フリーランスはクレカを活用して経理を効率化しよう
フリーランスでもクレジットカードを作ることは可能です。
特に事業用のクレジットカードを用意すると、プライベートと事業の支出を分けやすくなり、経費管理や確定申告の効率化につながります。
フリーランスがクレカを選ぶ際は、次のポイントを確認しましょう。
・ 個人用と事業用のどちらが適しているか
・ 年会費はいくらか
・ 会計ソフトと連携できるか
・ ポイントや付帯サービスを活用できるか
・ 利用限度額は十分か
・ フリーランス、個人事業主が申込対象になっているか
また、クレジットカードの審査基準はカード会社によって異なるため、「フリーランスだから審査に通らない」と考える必要はありません。
自分の事業規模や支出内容、経理方法に合ったカードを選び、仕事に必要な支払いを効率よく管理しましょう。フリーランスエンジニアとして安定して案件を確保することも、事業を継続するうえで重要です。
Relanceでは、フリーランスエンジニア向けの案件を掲載しています。
無料で高単価案件を紹介してもらう

関連記事