フリーランスの手取りはいくら?年収別の目安と計算方法・節税方法を解説
フリーランスへの独立を考えるとき、「年収500万円なら実際に使えるお金はいくら?」「会社員より収入が増えても、税金を引いたらどうなる?」と気になる方も多いでしょう。
フリーランスの手取りは、売上や経費、税金、社会保険料、各種控除などによって変わります。そのため、売上=手取りではありません。
一般的な目安としては、フリーランスの手取りは報酬の6〜7割程度と考えられています。ただし、経費や所得控除、家族構成、居住する自治体などによって実際の金額には差があります。
この記事では、フリーランスの手取りの考え方から、年収別の目安、差し引かれる税金・社会保険料、手取りを増やす方法までわかりやすく解説します。
これから独立する方はもちろん、現在の収入に対して「手元に残るお金を増やしたい」と考えているフリーランスの方も参考にしてください。
フリーランスの手取りは報酬の6〜7割程度がひとつの目安
フリーランスの手取りを考える際は、まず「売上のすべてを生活費として使えるわけではない」ことを理解しておきましょう。
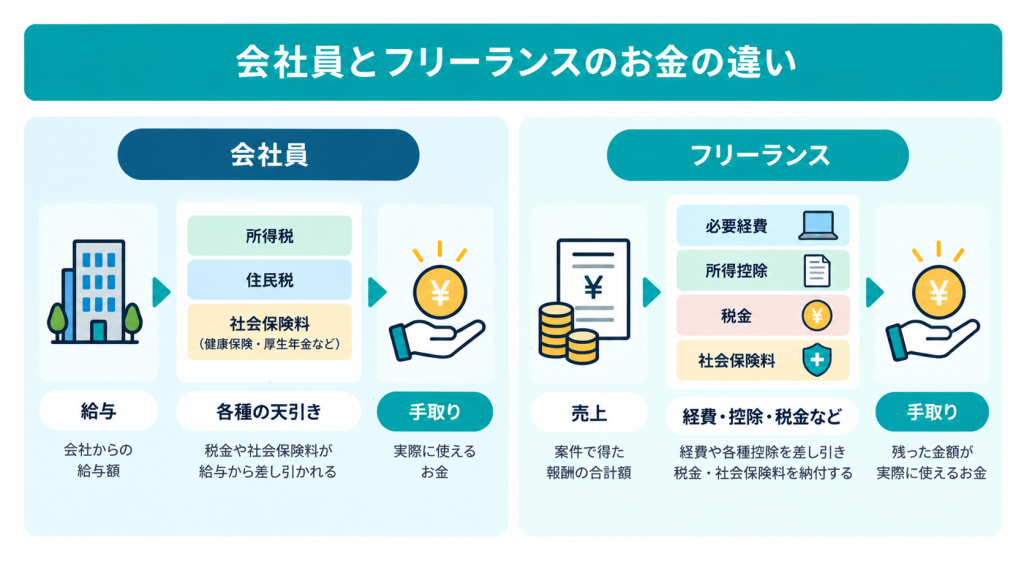
案件で得た報酬からは、仕事に必要な経費に加え、所得税や住民税、国民健康保険料、国民年金保険料などを支払う必要があります。
そのため、フリーランスの手取りは一般的に報酬の6〜7割程度がひとつの目安とされています。
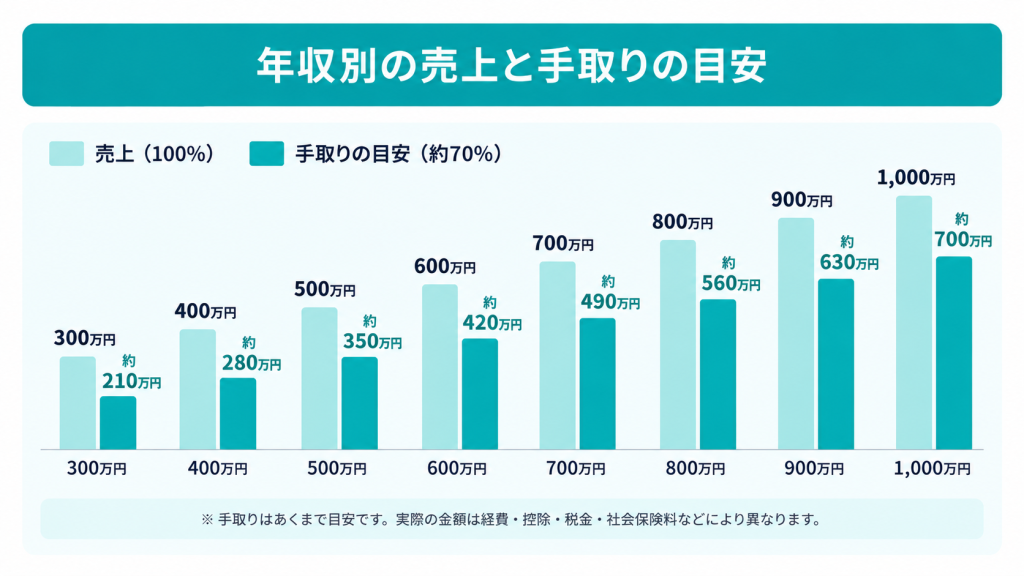
たとえば、単純に7割として考えると以下のようになります。
| 年間の報酬 | 手取りの大まかな目安 |
| 300万円 | 約210万円 |
| 400万円 | 約280万円 |
| 500万円 | 約350万円 |
| 600万円 | 約420万円 |
| 700万円 | 約490万円 |
| 800万円 | 約560万円 |
| 900万円 | 約630万円 |
| 1,000万円 | 約700万円 |
ただし、上記は実際の税額を計算したものではなく、あくまで資金計画を立てるための大まかな目安です。
実際の手取りは、必要経費の金額や青色申告特別控除、所得控除、年齢、居住する自治体などによって変わります。
そのため、独立前に生活費を計画する場合は「月単価80万円だから毎月80万円使える」と考えるのではなく、税金や社会保険料の支払いをあらかじめ見込んでおくことが大切です。
フリーランスの手取りの計算方法
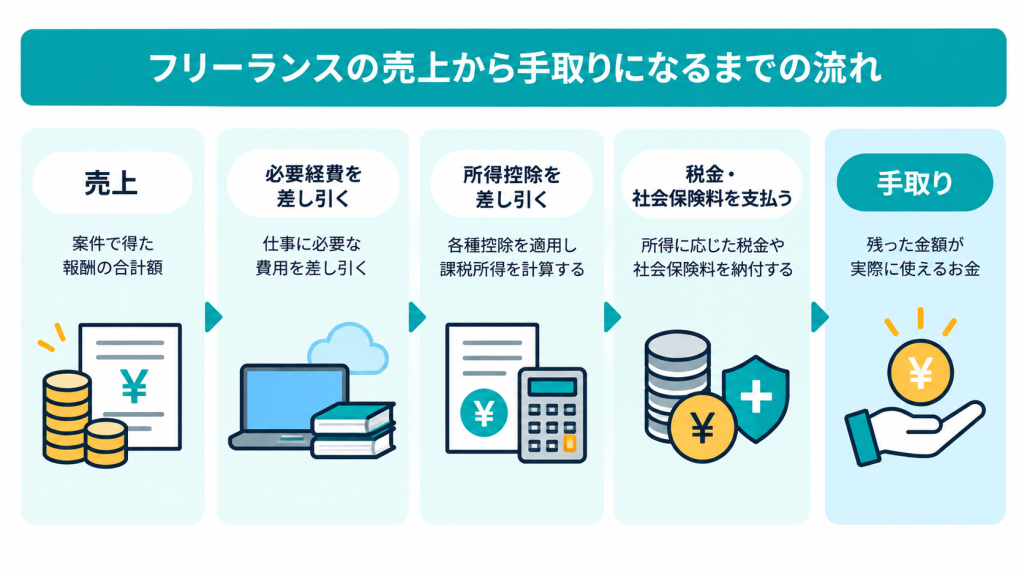
フリーランスの手取りを把握するには、「売上」「経費」「所得」「税金・社会保険料」を分けて考える必要があります。
大まかな考え方は次のとおりです。
手取りの目安 = 売上 − 必要経費 − 税金 − 社会保険料
たとえば年間600万円を売り上げても、仕事のために年間100万円の経費を使っていれば、売上600万円すべてに所得税がかかるわけではありません。
所得税では、売上から必要経費などを差し引いて所得を計算し、さらに各種所得控除を差し引いた課税所得をもとに税額を算出します。
つまり、フリーランスの手取りを考える際には、「年収はいくらか」だけではなく、「経費はいくらか」「どの控除を利用できるか」まで確認することが重要です。
フリーランスの収入から差し引かれる主な税金
フリーランスになると、会社員時代には給与から天引きされていた税金についても、自分で把握・納付する必要があります。
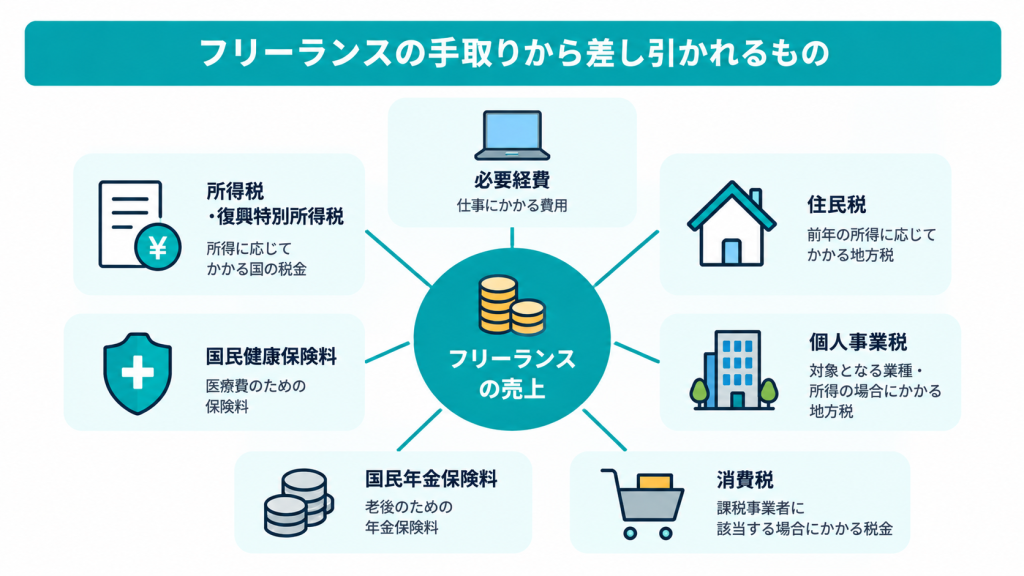
主に確認しておきたいのは次の税金です。
| 税金 | 概要 |
| 所得税 | 所得に応じて課税される国税 |
| 復興特別所得税 | 所得税額を基準として課税される税金 |
| 住民税 | 前年の所得などをもとに自治体へ納める地方税 |
| 個人事業税 | 対象となる業種・所得の場合に課税される地方税 |
| 消費税 | 課税事業者に該当する場合などに申告・納税する税金 |
所得税
所得税は、売上そのものではなく、必要経費や所得控除などを反映した課税所得をもとに計算します。
所得税は累進課税となっており、2026年4月1日現在、課税所得に応じて5%〜45%の7段階の税率が設定されています。
そのため、「売上が増えた分すべてに高い税率がかかる」という仕組みではありません。
参考:国税庁「所得税の税率」
復興特別所得税
2026年分については、原則として基準所得税額の2.1%にあたる復興特別所得税も所得税とあわせて申告・納付します。
参考:国税庁「所得税のしくみ」
住民税
住民税もフリーランスが忘れずに準備しておきたい支出です。
基本的に前年の所得をもとに計算されるため、独立後に売上が減少した場合でも、前年の会社員時代の所得などをもとにした住民税の支払いが発生するケースがあります。
独立直後は特に、納税分の資金を生活費とは別に確保しておくと安心です。
個人事業税
個人事業税は、法律で定められた事業を行う個人事業主に課税される税金です。
すべてのフリーランスに一律で発生するわけではなく、業種などによって取り扱いが異なるため、自分が課税対象になるか確認しておきましょう。
消費税
消費税についても、「年収○万円なら必ず納税する」と単純に判断できるものではありません。
基準期間の課税売上高や特定期間の状況、インボイス発行事業者としての登録状況などによって納税義務が変わるため、個別に確認する必要があります。
フリーランスが負担する主な社会保険料
税金とあわせて、手取りに大きく影響するのが社会保険料です。
会社員の場合、健康保険料や厚生年金保険料の一部を会社が負担します。一方、独立後は一般的に国民健康保険や国民年金などへ切り替えることになるため、自分で支払額を管理する必要があります。
国民健康保険料
国民健康保険料は、所得だけでなく自治体や世帯構成などによって異なります。
そのため、フリーランスの手取りを正確に試算するときは、自分が住んでいる自治体の計算方法を確認しましょう。
国民年金保険料
2026年度(令和8年度)の国民年金保険料は月額17,920円です。
1年間を毎月納付した場合は215,040円となり、フリーランスの手取りを考えるうえで無視できない固定的な支出です。
フリーランスの手取りは青色申告で変わる
フリーランスの手取りを考えるうえで確認しておきたいのが、青色申告です。
一定の要件を満たして青色申告を行うと55万円、さらに一定の要件を満たす場合は65万円の青色申告特別控除を受けられます。
所得から控除できる金額が増えることで課税所得を抑えられるため、結果として税負担の軽減につながる可能性があります。
ただし、65万円の控除を受けるには複式簿記による記帳などの要件があり、青色申告を選択するだけで自動的に65万円が控除されるわけではありません。
確定申告そのものの進め方や、青色申告と白色申告の違いを詳しく知りたい方は、以下の記事も参考にしてください。
👉フリーランスの確定申告は?初心者向けにやり方を分かりやすく徹底解説!
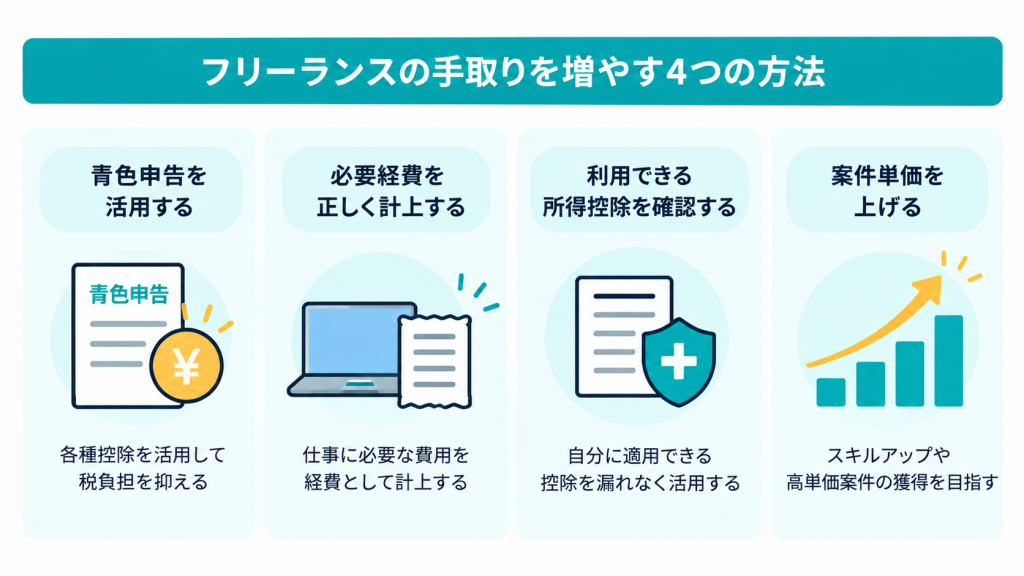
フリーランスの手取りを増やす4つの方法
手取りを増やす方法は、節税だけではありません。
「税負担を適切に抑えること」と「売上そのものを伸ばすこと」の両方から考えることが重要です。
青色申告を活用する
事業所得などがあるフリーランスの場合、要件を満たして青色申告を行うことで青色申告特別控除を利用できます。
日頃から帳簿を整理し、確定申告の直前になって慌てないよう準備しておきましょう。
必要経費を正しく計上する
仕事をするために必要となった支出は、一定の条件のもと必要経費として計上できます。
たとえばITエンジニアの場合、業務用PCや周辺機器、業務に必要なソフトウェア・クラウドサービス、仕事に関連する書籍などが該当する可能性があります。
ただし、「手取りを増やしたいから経費を増やす」のは本末転倒です。
経費として計上すれば税負担が軽くなる可能性はありますが、実際には自分のお金を支出しています。事業上必要な支出を漏れなく正しく計上する、という考え方が大切です。
利用できる所得控除を確認する
所得控除には、社会保険料控除や生命保険料控除などさまざまな種類があります。
適用できる控除は個人の状況によって異なるため、自分が利用できる制度を確認しておきましょう。
税金の扱いについて判断に迷う場合は、税理士や税務署などの専門窓口へ確認することをおすすめします。
案件単価を上げる
フリーランスの手取りを増やすうえでは、節税と同じくらい案件単価を上げることも重要です。
特にフリーランスエンジニアの場合、経験年数や担当工程、プログラミング言語、専門性などによって案件単価が変わります。
現在の単価が自分のスキルや経験に見合っているかを定期的に確認し、必要に応じてスキルアップや案件の見直しを行いましょう。
👉フリーランスの単価相場はどのくらい?決め方や上げる方法なども解説!
フリーランスは「年収」だけでなく月単価と稼働率も考えよう
フリーランスエンジニアの場合、「月単価80万円なら年収960万円」と単純に考えてしまうことがあります。
しかし、年間を通して必ず12カ月稼働できるとは限りません。
契約終了から次の案件開始まで期間が空いたり、休暇を取ったりする可能性もあります。また、病気やけがなどで稼働できなくなれば、その期間の売上が減少することも考えられます。
そのため、収入計画を立てるときは、
- 案件の月単価
- 年間で何カ月稼働できるか
- 案件と案件の間に空白期間が発生しないか
- 税金・社会保険料をいくら確保するか
- 毎月の固定費・生活費はいくらか
まで含めて考えることが大切です。
特に独立したばかりの時期は、「高単価案件を獲得すること」だけでなく、「継続して案件を獲得できる状態をつくること」も収入の安定につながります。
案件の探し方や獲得方法について詳しく知りたい方は、以下の記事もあわせてご覧ください。
👉【案件がない方へ】フリーランスの仕事の取り方・探し方を解説!
会社員とフリーランスでは「年収」の意味が異なる
会社員からフリーランスへの転身を考えている場合、年収だけをそのまま比較しないことも重要です。
会社員は給与から税金や社会保険料などが天引きされるほか、健康保険料や厚生年金保険料を会社と分担して負担しています。
一方、フリーランスは必要経費を自分で支払い、税金や社会保険料についても自分で管理しなければなりません。
さらに、有給休暇や福利厚生、退職金制度などの条件も会社によって異なります。
そのため、独立後の収入を考える際は、「会社員時代の年収を超えたか」だけではなく、手取り・経費・保障・働き方を含めて比較するとよいでしょう。
フリーランスの手取りに関するよくある質問
フリーランスで年収500万円の場合、手取りはいくらですか?
大まかな目安として報酬の7割で考えれば、年間350万円程度です。
ただし、実際の手取り額は必要経費や所得控除、青色申告の有無、社会保険料、居住する自治体などによって変わります。
そのため、350万円はあくまで簡易的な目安として考えてください。
フリーランスで年収1,000万円の場合、手取りはいくらですか?
報酬の7割という簡易的な目安では約700万円となります。
ただし、年収1,000万円前後では消費税の納税義務についても確認が必要です。インボイス発行事業者として登録しているかなどによっても状況が異なるため、個別の条件をもとに確認しましょう。
フリーランスの税金はいくら残しておけばよいですか?
税金や社会保険料は所得や自治体、各種控除などによって変わるため、一律に「○%残せば必ず足りる」とはいえません。
売上が入金された時点ですべて使わず、納税用の資金を生活費とは分けて管理しておくことをおすすめします。
フリーランスは会社員より手取りが多くなりますか?
一概にはいえません。
フリーランスは案件単価を高められる可能性がある一方、必要経費や社会保険料などを自分で負担します。また、案件を獲得できない期間には売上が発生しない可能性もあります。
そのため、額面年収だけでなく、年間の手取りや必要経費、稼働率などを含めて比較しましょう。
まとめ|フリーランスは売上ではなく「手取り」で収入計画を立てよう
フリーランスの手取りは、一般的に報酬の6〜7割程度がひとつの目安とされています。
ただし、実際に手元へ残る金額は、必要経費や税金、社会保険料、所得控除などによって大きく変わります。
大切なのは「年収○万円なら安心」と考えるのではなく、自分の条件で手取りを把握したうえで収入計画を立てることです。
また、手取りを増やすためには、青色申告や必要経費・所得控除を正しく活用するだけでなく、自分の市場価値を把握して案件単価を上げたり、安定して案件を獲得したりすることも重要です。
Relanceでは、フリーランスエンジニア向けの案件を紹介しています。現在のスキルや経験を活かして単価アップを目指したい方や、今後の案件について検討している方は、案件情報をチェックしてみてください。

関連記事